Wszystkie wpisy
26.10.2026
W tym artykule znajdziesz:
Rozliczanie kierowców w transporcie międzynarodowym to złożony proces łączący przepisy o czasie pracy (krajowe i unijne), podatki, ZUS oraz regulacje państw delegowania.
Poniżej wyjaśniamy kluczowe zasady tych rozliczeń, ze szczególnym uwzględnieniem diet wirtualnych, zwrotu kosztów noclegów i sanitariatów oraz obowiązków socjalno-organizacyjnych przewoźnika.
Może się to wydawać bardzo skomplikowane i w istocie takie jest, ale dzięki modułowi oferowanemu przez 360 Kadry i płace w prosty sposób wyliczysz diety dla kierowców, a także wygenerujesz deklaracje PIT – dostępne w pakiecie mobilności.
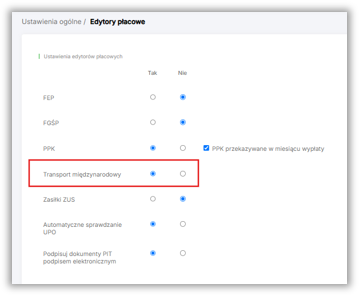
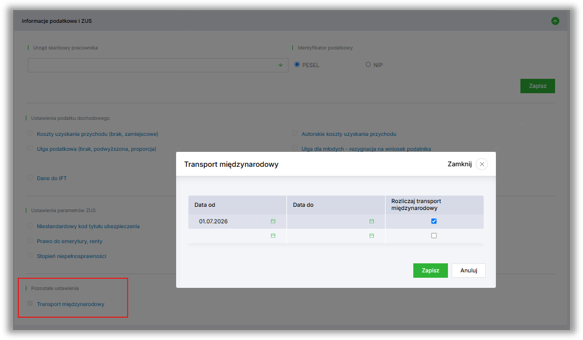
Domyślnie opcja nie jest włączona – można to zrobić bardzo szybko w Ustawieniach ogólnych, wybierając edytory płacowe, a następnie na wyświetlonej liście wybrać „Transport Międzynarodowy”.
Na karcie Pracownicy, pojawi nam się wtedy „Transport Międzynarodowy” – lista płac dla takiego pracownika będzie się rozliczać automatycznie, co zaoszczędzi dużo czasu i wyeliminuje mnóstwo niepotrzebnych pomyłek.
W zakładce Pracownicy – Dane osobowe – Kartoteka pracownika – sekcja „Informacje podatkowe i ZUS” – tutaj uzupełniamy tabelę.
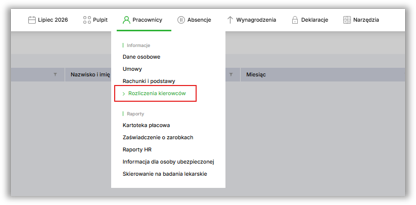
Dodajemy odpowiednie składniki w zakładce Pracownicy – Rozliczenie kierowców:
Po kliknięciu „+Nowe wyliczenie” oraz wybrania odpowiedniego pracownika z listy otworzy się edytor z 3 możliwymi rozliczeniami:
Ewidencja przekroczeń granicy
Zwrot poniesionych kosztów
Delegowanie
Ewidencja przekroczeń granicy:
Po uzupełnieniu dat wyjazdu, przyjazdu oraz daty kursu i waluty automatycznie wypełnią się pola ZUS ulga, PIT ulga. Pozostaje także możliwość ich edytowania.
Zwrot poniesionych kosztów:
Jeżeli pracownik poniósł koszty w innej walucie analogicznie po wprowadzeniu rodzaju wydatku oraz kwoty, po wybraniu dnia dla kursu system automatycznie wyliczy kwotę zwrotu. Tutaj także pozostaje możliwość edycji tych pól.
Delegowanie:
Aby wyliczyć różnicę między stawką godzinową wynikającą z zaszeregowania kierowcy w kraju, a minimalną stawką godzinową zagraniczną wystarczy przejść na opcję Delegowanie.
Stawka godzinowa krajowa uzupełniana jest automatycznie. Po wprowadzeniu dat „od – do”, stawki godzinowej zagranicznej oraz daty kursu system wyliczy sam odpowiednią wartość.
Dokładny podręcznik znajduje się pod linkiem „rozliczenie kierowców„.
Dodatkowo przygotowaliśmy także webinar, na którym pokazujemy działania pakietu mobilności.
Co bardzo ważne, funkcja znajduje się w pakiecie 360 Kadry i płace, co znaczy, że nie ma za nią dodatkowych opłat.
Jedną z ważniejszych zasad, jakie należy sobie przyswoić, rozpoczynając biznes związany z transportem międzynarodowym, jest to, że pracy kierowców nie należy traktować jak podróży służbowej.
Zgodnie z art. 26f ust. 1 ustawy o czasie pracy kierowców, kierowca wykonujący zadania służbowe w ramach międzynarodowych przewozów drogowych nie jest w podróży służbowej w rozumieniu Kodeksu pracy.
Oznacza to, że w przypadku kierowcy wykonującego międzynarodowy transport drogowy nie zastosujemy klasycznego modelu, w którym pracownik otrzymuje dietę z tytułu podróży służbowej.
Diety i ryczałty znane z Kodeksu pracy zostały zastąpione innym mechanizmem. Są to tzw. diety wirtualne (nie jest to jednak termin, jakim posługuje się ustawodawca).
Chodzi tu o rozwiązanie polegające nie na wypłacie kierowcy określonej kwoty tytułem diety, a na pomniejszeniu podstawy wymiaru składek ZUS oraz podstawy opodatkowania PIT.
Przychód stanowiący podstawę wymiaru składki na ubezpieczenie społeczne, czyli dieta wirtualna, został opisany w art. 26g ustawy o czasie pracy kierowców oraz art. 21 ust. 1 pkt 23d ustawy o podatku dochodowym od osób fizycznych.
Przepis art. 26g pkt 1 ustawy o czasie pracy kierowców przewiduje, że w przypadku kierowcy wykonującego międzynarodowe przewozy drogowe, którego miesięczny przychód jest wyższy niż przeciętne wynagrodzenie, z podstawy wymiaru składek wyłącza się kwotę stanowiącą równowartość 60 euro za każdy dzień pobytu za granicą. Jednocześnie podstawa wymiaru składek po zastosowaniu tego mechanizmu nie może być niższa od kwoty przeciętnego wynagrodzenia.
Z kolei zgodnie art. 21 ust. 1 pkt 23d ustawy o PIT zwalnia się z podatku przychody kierowcy z tytułu międzynarodowych przewozów drogowych w wysokości stanowiącej równowartość 20 euro za każdy dzień pobytu za granicą.
Ten sam przepis obejmuje również określone zwroty kosztów związanych z wykonywaniem przewozów.
Powyższe nie oznacza, że kierowca otrzymuje wspominane 60 lub 20 euro dodatku do pensji.
Są to wartości wykorzystywane przy ustalaniu odpowiednio podstawy opodatkowania oraz podstawy wymiaru składek.
Ten etap rozliczenia kierowców jest najbardziej wymagający.
Przepis art. 26h ustawy o czasie pracy kierowców przewiduje, że do dni pobytu za granicą nie zalicza się:
Co więcej, jeśli pobyt kierowcy za granicą jest krótszy niż 12 godzin, kwoty z omawianych wcześniej art. 26g ustawy o czasie pracy kierowców (60 euro) oraz art. 21 ust. 1 pkt 23 ustawy o PIT (20 euro), ulegają zmniejszeniu do:
Do prawidłowego ustalenia pobytu kierowcy za granicą stosuje się przede wszystkim dokumentacje związane z wykonywaniem przewozu, w szczególności dane tachografu i karty kierowcy.
Jednocześnie pracodawca musi prowadzić ewidencję czasu pracy uwzględniającą m.in. zapisy z wykresówek, dane z karty kierowcy i tachografu cyfrowego oraz inne dokumenty potwierdzające czas pracy i rodzaj wykonywanych czynności.
Obowiązek ten wynika wprost z art. 25 ustawy o czasie pracy kierowców.
Jak od każdej reguły, tak i w tym wypadku, prawodawca przewidział wyjątki.
Nie każdy przewoźnik międzynarodowy będzie mógł zatem dokonać odliczeń.
Omawiany mechanizm dotyczy przedsiębiorców wykonujących międzynarodowe przewozy drogowe, w których kierowcy wykonują zadania służbowe objęte regulacją rozdziału 3b ustawy o czasie pracy kierowców.
Przepis art. 22 ustawy o czasie pracy kierowców wyłącza stosowanie art. 26f–26i wobec kierowców wykonujących przewozy drogowe:
Stąd też przed rozpoczęciem rozliczenia kierowców w sposób opisany w art. 26g i 26h ustawy o czasie pracy kierowców i 21 ust. 1 pkt 23 ustawy o PIT niezbędne jest ustalenie, czy konkretny kierowca i wykonywany przez niego przewóz rzeczywiście znajdują się w zakresie regulacji.
Brak klasycznej diety w rozumieniu przepisów KP nie oznacza, że przedsiębiorca może przerzucić na kierowcę wszystkie koszty związane z wykonywaniem przewozu międzynarodowego.
W art. 26g pkt 2 ustawy o czasie pracy kierowców czytamy, że chodzi o należności stanowiące zwrot określonych kosztów, które nie wchodzą do podstawy wymiaru składek.
Obejmują one m.in.:
Te same wyłączenia od opodatkowania przewiduje art. 21 ust. 1 pkt 23d ustawy o PIT.
Nocleg kierowcy poza kabiną pojazdu
Zgodnie z rozporządzeniem (WE) nr 561/2006 regularny odpoczynek tygodniowy (powyżej 45 h) nie może odbywać się w kabinie – pracodawca ma prawny obowiązek zapewnić i opłacić kierowcy zakwaterowanie z zapleczem sanitarnym (art. 8 ust. 8).
Ponadto przewoźnik musi organizować oraz dokumentować regularne powroty kierowców do bazy firmy lub miejsca zamieszkania.
Pod unijne przepisy o delegowaniu podlegają operacje kabotażowe oraz cross-trade (przewozy między państwami, w których przewoźnik nie ma siedziby).
W ich przypadku pracodawca musi zapewnić kierowcy pełne wynagrodzenie zgodne z prawem państwa przyjmującego – w tym lokalną płacę minimalną, dodatki z układów zbiorowych oraz dodatki za pracę w nocy i nadgodziny.
Z kolei z zasad delegowania wyłączone są przejazdy tranzytowe oraz przewozy dwustronne (bilateralne – z lub do kraju siedziby firmy).
W takich operacjach kierowca nie jest traktowany jako pracownik delegowany, a jego wynagrodzenie kalkuluje się wyłącznie według prawa polskiego.
Z uwagi na konieczność wyliczania zagranicznych stawek płacy minimalnej w przewozach cross-trade i kabotażu, art. 26i ustawy o czasie pracy kierowców dopuszcza wypłatę pensji w dwóch ratach zamiast jednorazowo.
Pierwsza transza (w wysokości co najmniej płacy minimalnej lub przeciętnej) wypłacana jest do 10. dnia kolejnego miesiąca, natomiast druga – po ustaleniu pełnego wymiaru stawek zagranicznych – najpóźniej do 21. dnia miesiąca.
Jednocześnie art. 26 ust. 1 bezwzględnie zakazuje stosowania stawek akordowych oraz uzależniania wynagrodzenia od liczby kilometrów, szybkości dostawy czy ilości ładunku, jeśli mogłoby to zachęcać do naruszania norm czasu pracy lub zagrażać bezpieczeństwu na drodze.
Artykuł przygotowany przez naszego specjalistę Radosława Pilarskiego
Możesz prowadzić kadry i płace dla 2 pracowników za darmo bez ograniczeń.
Po przekroczeniu ilości pracowników lub dodaniu nowej firmy zastanów się nad zakupem licencji.